- Artikel zum Thema: Orden

Aktuelles
Service
Themenschwerpunkte
- Infos für Unternehmer
- » Steuern und SV
- » Buchhaltung
- » Lohnverrechnung
- Infos für Arbeitnehmer
Infocorner

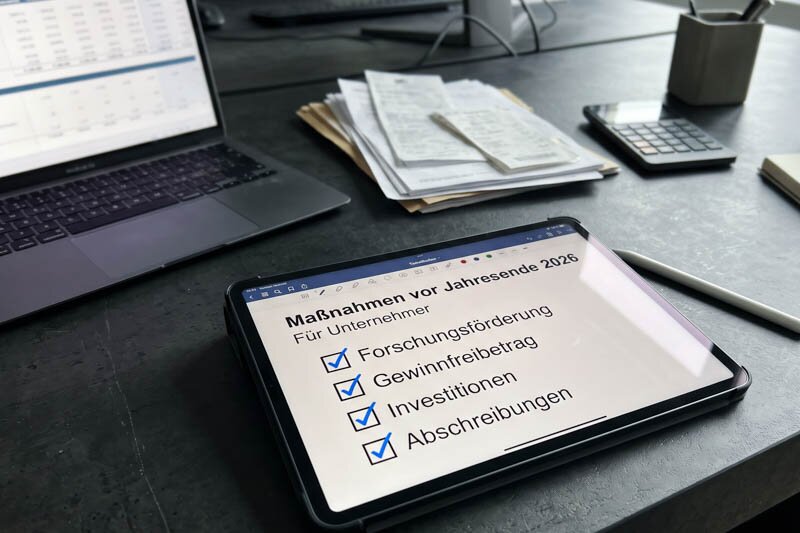
Maßnahmen vor Jahresende 2026 – für Unternehmer
In der gerade wirtschaftlich herausfordernden Zeit sollte der näher rückende Jahreswechsel auch dieses Mal wieder zum Anlass für einen Steuer-Check genommen werden. Denn es finden sich regelmäßig Möglichkeiten, durch gezielte Maßnahmen legal Steuern zu sparen...
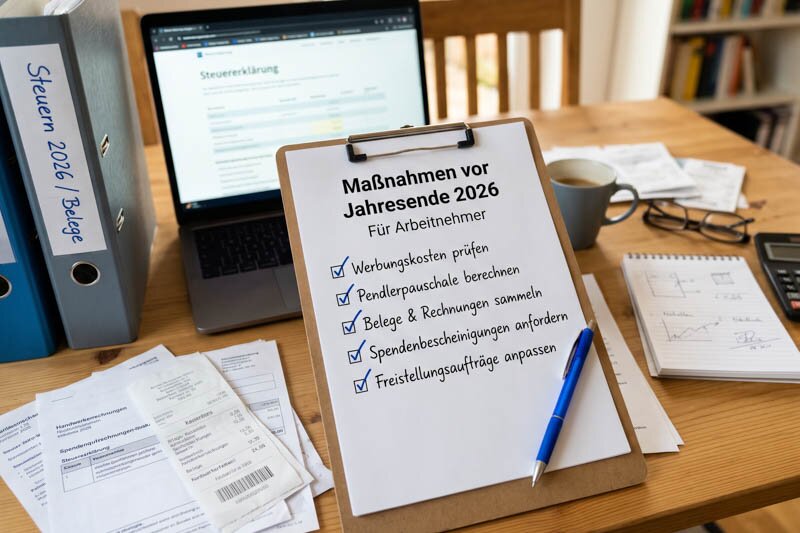
Maßnahmen vor Jahresende 2026 – für Arbeitnehmer
Werbungskosten noch vor Jahresende bezahlen Ausgaben, die in unmittelbarem Zusammenhang mit der nichtselbständigen Tätigkeit stehen, müssen noch vor dem 31.12.26 entrichtet werden, damit sie 2026 von der Steuer abgesetzt werden können. Oftmals handelt es sich dabei um...
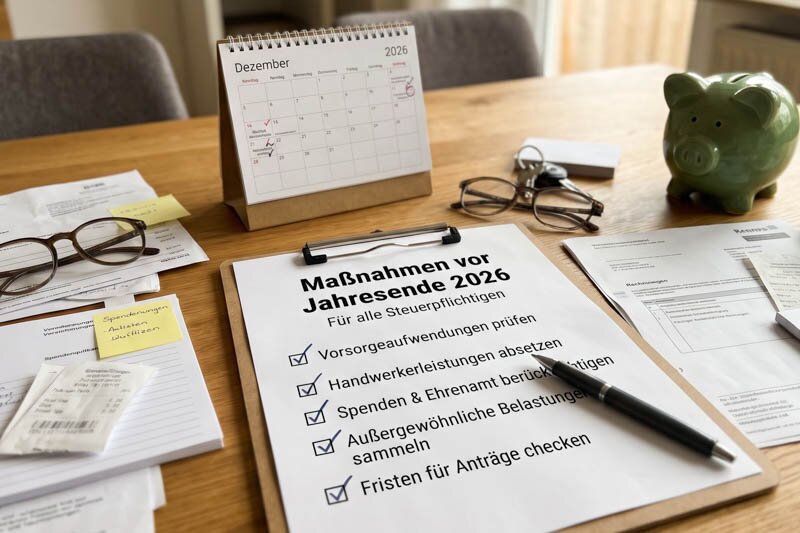
Maßnahmen vor Jahresende 2026 – für alle Steuerpflichtigen
Sonderausgaben ohne Höchstbetrag und Kirchenbeitrag Folgende Sonderausgaben sind ohne Höchstbetrag unbeschränkt abzugsfähig: Nachkauf von Pensionsversicherungszeiten, Beiträge zur freiwilligen Weiterversicherung in der Pensionsversicherung, bestimmte Renten und...
Aktivitätsfreibetrag und weitere Begünstigungen für "Arbeiten im Alter" im Nationalrat beschlossen
Neuregelungen zur Aktivpension und sozialversicherungsrechtliche Entlastung Ende September wurde im Nationalrat die Einführung eines "Aktivitätsfreibetrags" beschlossen, um ab 2027 das Arbeiten in der Pension durch einen steuerfreien Zuverdienst von bis zu...
Chancen durch Outsourcing
Mit dem Begriff "Outsourcing" beschreibt man bereits seit den späten 80er Jahren die Ausgliederung von Aktivitäten des Unternehmens bzw. ganzer Unternehmensbereiche an externe Dienstleister bzw. Partner. Regelmäßig durch Outsourcing erwartete Vorteile sind die...
Kurz-Info: Budgetbegleitgesetz 2027-2028 im Nationalrat beschlossen
Anfang Juli 2026 ist das Budgetbegleitgesetz 2027-2028 im Nationalrat beschlossen worden. Verglichen mit der Regierungsvorlage ( siehe dazu Beitrag aus dem Juli 2026 ) ist es dabei vereinzelt noch zu wichtigen Änderungen gekommen. Kein Progressionsvorbehalt bei der Erhöhung der...
Hauptwohnsitzbefreiung – Verfügungsgewalt muss laut BFG in zeitlichem Zusammenhang mit dem Kaufvertrag stehen
Gesetzliche Grundlagen der Hauptwohnsitzbefreiung Eine Ausnahme von der bei privaten Grundstücksveräußerungen regelmäßig anfallenden Immobilienertragsteuer (ImmoESt) liegt dann vor, wenn die Voraussetzungen für die Hauptwohnsitzbefreiung erfüllt sind....
Geplante Verschärfungen durch das Budgetbegleitgesetz 2027-2028
Das Budgetbegleitgesetz 2027-2028 – aktuell als Regierungsvorlage – sieht einige Verschärfungen im Steuer-, Arbeits- und Sozialrecht vor. Ausgewählte Aspekte und "Sparmaßnahmen" werden nachfolgend überblicksmäßig dargestellt. Erhöhter...
Abschreibungsbeginn eines Altgebäudes bei geplanter Generalsanierung und anschließender Vermietung
Ausgangssachverhalt und strittige Rechtsfrage Mit Erkenntnis vom 2.3.2026 (GZ Ra 2024/15/0085) präzisiert der VwGH seine Rechtsprechung zum Beginn der Gebäudeabschreibung im Bereich der Einkünfte aus Vermietung und Verpachtung. Der Steuerpflichtige erwarb im Jahr 2016 ein stark...
Arbeiten in der Pension wird steuerlich vorteilhaft
Längeres Arbeiten - während bzw. anstelle des Ruhestands - soll angesichts des demografischen Wandels der Gesellschaft und damit verbundener Probleme durch diverse Maßnahmen attraktiver werden. Umgesetzt werden soll dies durch finanzielle Anreize für erfahrene...
Highlights des Budgetmaßnahmengesetzes 2026
Das Budgetmaßnahmengesetz 2026 - aktuell in Form der Regierungsvorlage - sieht einige Neuerungen (oftmals Verschärfungen), insbesondere bei der Mitarbeiterprämie, vor. Ausgewählte Aspekte werden nachfolgend überblicksmäßig dargestellt. Steuerfreie...
Mehr Steuertransparenz durch das Krypto-Meldepflichtgesetz
Mit Jahresbeginn ist das Krypto-Meldepflichtgesetz (als Teil des Betrugsbekämpfungsgesetzes 2025) in Kraft getreten. Die Umsetzung von DAC 8 in Österreich sieht einen automatischen Informationsaustausch zwischen Steuerbehörden über Krypto-Assets bzw. über damit...
Feiertagsarbeit und Überstunden werden steuerlich entlastet - Änderungen bei der Schmutzzulage
Bereits Anfang des Jahres ist die geplante Neuregelung der Steuerbegünstigung von Überstunden und von Feiertagsarbeit beschlossen worden. Konkret betrifft dies folgende Punkte: Die Steuerfreiheit des (gesamten) Feiertags(arbeits)entgelts bis zu 400 € monatlich wurde...
Mehr Details zur Umsatzsteuersenkung auf Nahrungsmittel
Durch einen Ministerialentwurf Mitte März sind neue Details zur geplanten Umsatzsteuersenkung auf Nahrungsmittel bekannt geworden ( siehe dazu auch Beitrag aus dem Februar 2026 ). Klar ist, dass ab 1. Juli der Umsatzsteuersatz für ausgewählte Nahrungsmittel auf 4,9 % gesenkt...
Keine Hälftesteuersatzbegünstigung bei Wiederaufnahme einer betrieblichen Tätigkeit
Die Hälftesteuersatzbegünstigung bei Betriebsveräußerungen oder -aufgaben kann unter bestimmten Voraussetzungen in Anspruch genommen werden, etwa wenn die Betriebsveräußerung durch den Tod des Steuerpflichtigen hervorgerufen wird oder Erwerbsunfähigkeit...