- Artikel zum Thema: Grundstück

Aktuelles
Service
Themenschwerpunkte
- Infos für Unternehmer
- » Steuern und SV
- » Buchhaltung
- » Lohnverrechnung
- Infos für Arbeitnehmer
Infocorner

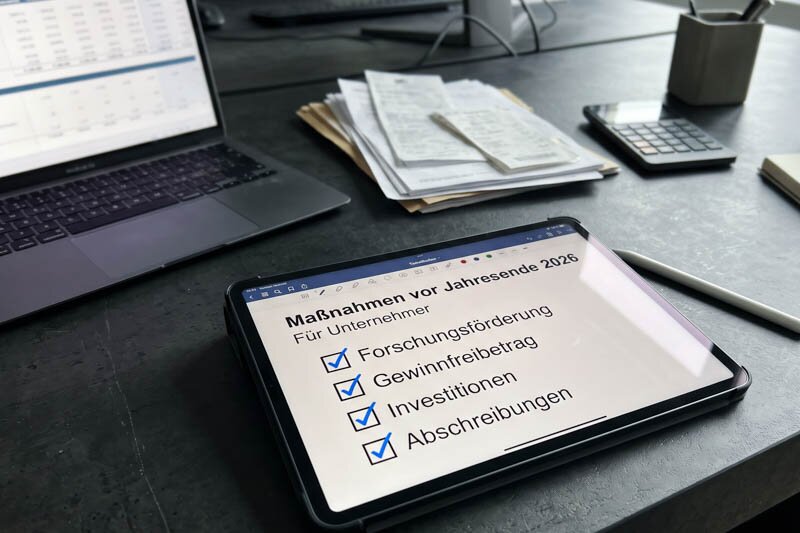
Maßnahmen vor Jahresende 2026 – für Unternehmer
In der gerade wirtschaftlich herausfordernden Zeit sollte der näher rückende Jahreswechsel auch dieses Mal wieder zum Anlass für einen Steuer-Check genommen werden. Denn es finden sich regelmäßig Möglichkeiten, durch gezielte Maßnahmen legal Steuern zu sparen...
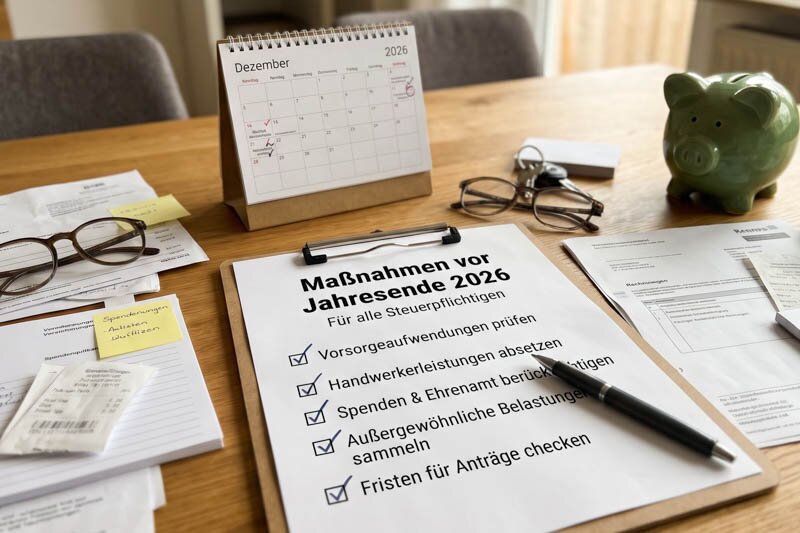
Maßnahmen vor Jahresende 2026 – für alle Steuerpflichtigen
Sonderausgaben ohne Höchstbetrag und Kirchenbeitrag Folgende Sonderausgaben sind ohne Höchstbetrag unbeschränkt abzugsfähig: Nachkauf von Pensionsversicherungszeiten, Beiträge zur freiwilligen Weiterversicherung in der Pensionsversicherung, bestimmte Renten und...
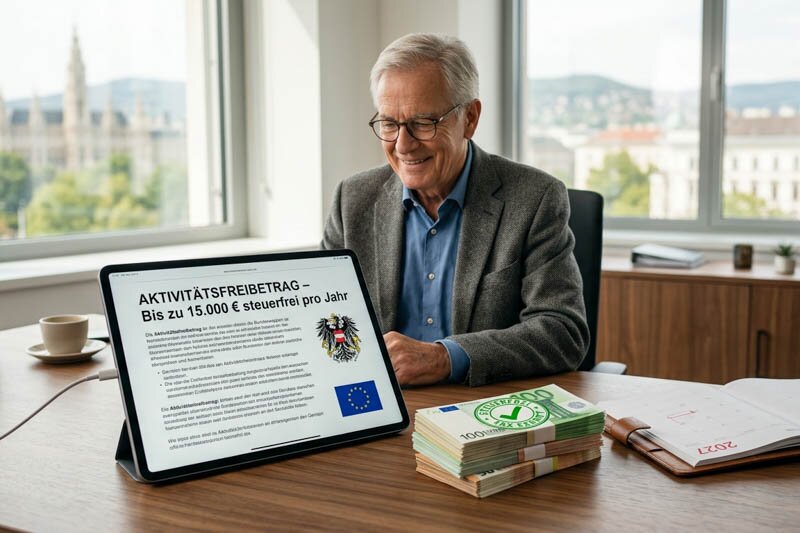
Aktivitätsfreibetrag und weitere Begünstigungen für "Arbeiten im Alter" im Nationalrat beschlossen
Neuregelungen zur Aktivpension und sozialversicherungsrechtliche Entlastung Ende September wurde im Nationalrat die Einführung eines "Aktivitätsfreibetrags" beschlossen, um ab 2027 das Arbeiten in der Pension durch einen steuerfreien Zuverdienst von bis zu...
BMF-Info entschärft Grunderwerbsteuer durch EuGH-Rechtsprechung
Auswirkungen des EuGH-Urteils „Nova Iberomoldes“ auf Österreich Der EuGH hatte in seinem Urteil zur Rechtssache „Nova Iberomoldes“ (C-837/24) Anfang Juni 2026 entschieden, dass die Erhebung der portugiesischen Grunderwerbsteuer bei bestimmten...
Hauptwohnsitzbefreiung – Verfügungsgewalt muss laut BFG in zeitlichem Zusammenhang mit dem Kaufvertrag stehen
Gesetzliche Grundlagen der Hauptwohnsitzbefreiung Eine Ausnahme von der bei privaten Grundstücksveräußerungen regelmäßig anfallenden Immobilienertragsteuer (ImmoESt) liegt dann vor, wenn die Voraussetzungen für die Hauptwohnsitzbefreiung erfüllt sind....
Hauptwohnsitzbefreiung bei Veräußerungsverlust
Eine in der Praxis sehr wesentliche Steuerbefreiung ist die sogenannte Hauptwohnsitzbefreiung: Bei einer Veräußerung von Eigenheimen (Wohnhaus mit nicht mehr als zwei Wohnungen) oder Eigentumswohnungen, die bisher als Hauptwohnsitz gedient haben, bleibt der...
Abbruchkosten eines Wohngebäudes als außergewöhnliche Belastung?
Eine Steuerpflichtige wollte Abbruchkosten für ein Gebäude als außergewöhnliche Belastung steuerlich geltend machen. Das Gebäude war ihr ehemaliges Elternhaus, das nach dem Tod des Vaters wegen umfassender Asbestbelastung abgerissen wurde. Sie begründete ihren...
Werbungskosten
Definition, Auflistung und Beschreibung der wichtigsten Werbungskosten.

Vermieter von besonders repräsentativen Wohnungen aufgepasst - es kommt ab 2026 zu massiven Änderungen
Mit 1. Jänner 2026 tritt eine der bedeutendsten Änderungen im Bereich der Immobilienbesteuerung der letzten Jahre in Kraft: die Einführung einer zwingend unechten Umsatzsteuerbefreiung für die Vermietung sogenannter besonders repräsentativer Grundstücke...
Verschärfungen durch das Betrugsbekämpfungsgesetz 2025 geplant
Gegen Ende November hin wurden Regierungsvorlagen i.Z.m. dem Betrugsbekämpfungsgesetz 2025 eingebracht, die zum Ziel haben, missbräuchliche Vorgehensweisen hintanzuhalten, zur Steuergerechtigkeit in Österreich beizutragen und einen Teil zur nachhaltigen Sicherung der...
Maßnahmen vor Jahresende 2025 – für Unternehmer
In der gerade wirtschaftlich herausfordernden Zeit sollte der näher rückende Jahreswechsel auch dieses Mal wieder zum Anlass für einen Steuer-Check genommen werden. Denn es finden sich regelmäßig Möglichkeiten, durch gezielte Maßnahmen legal Steuern zu sparen...
Keine vorweggenommenen Werbungskosten bei "ewiger Sanierung"
Kosten und Aufwendungen, welche schon vor der Erzielung steuerpflichtiger Einnahmen geleistet werden, können dennoch Werbungskosten darstellen. Voraussetzung für das Vorliegen solcher vorweggenommenen Werbungskosten ist, dass Umstände gegeben sind, welche über die bloße...
Regierungsvorlage zum Budgetbegleitgesetz 2025 veröffentlicht
Mitte Mai ist die Regierungsvorlage zum Budgetbegleitgesetz 2025 veröffentlicht worden. Ausgewählte relevante Themen werden nachfolgend überblicksmäßig dargestellt. Die finale Gesetzwerdung bleibt abzuwarten. Verschärfungen bei der Grunderwerbsteuer bei...
Maßnahmen vor Jahresende 2024 - Für Unternehmer
In durchaus turbulenten Zeiten sollte der näher rückende Jahreswechsel auch dieses Mal wieder zum Anlass für einen Steuer-Check genommen werden. Denn es finden sich regelmäßig Möglichkeiten, durch gezielte Maßnahmen legal Steuern zu sparen bzw. die...
Hauptwohnsitzbefreiung - es bleibt bei der Begrenzung von 1.000 m2
Veräußerungen von Eigenheimen und Eigentumswohnungen samt Grund und Boden fallen nicht unter die Steuerpflicht (Immobilienertragsteuer), wenn sie dem Verkäufer durchgehend ab der Anschaffung oder Herstellung (hier gilt der Zeitpunkt der Fertigstellung) und für mindestens 2...