- Artikel zum Thema: Betrieb

Aktuelles
Service
Themenschwerpunkte
- Infos für Unternehmer
- » Steuern und SV
- » Buchhaltung
- » Lohnverrechnung
- Infos für Arbeitnehmer
Infocorner

Maßnahmen vor Jahresende 2026 – für Unternehmer
In der gerade wirtschaftlich herausfordernden Zeit sollte der näher rückende Jahreswechsel auch dieses Mal wieder zum Anlass für einen Steuer-Check genommen werden. Denn es finden sich regelmäßig Möglichkeiten, durch gezielte Maßnahmen legal Steuern zu sparen...
Maßnahmen vor Jahresende 2026 – für Arbeitgeber
Lohnsteuer- und beitragsfreie Zuwendungen an Dienstnehmer (pro Dienstnehmer p.a.) Betriebsveranstaltungen (z.B. Weihnachtsfeier) 365 €; Sachzuwendungen (z.B. Weihnachtsgeschenk) 186 €; Klimaticket: Seit 1.7.2022 ist die gänzliche oder teilweise Übernahme...
Maßnahmen vor Jahresende 2026 – für alle Steuerpflichtigen
Sonderausgaben ohne Höchstbetrag und Kirchenbeitrag Folgende Sonderausgaben sind ohne Höchstbetrag unbeschränkt abzugsfähig: Nachkauf von Pensionsversicherungszeiten, Beiträge zur freiwilligen Weiterversicherung in der Pensionsversicherung, bestimmte Renten und...
Aktivitätsfreibetrag und weitere Begünstigungen für "Arbeiten im Alter" im Nationalrat beschlossen
Neuregelungen zur Aktivpension und sozialversicherungsrechtliche Entlastung Ende September wurde im Nationalrat die Einführung eines "Aktivitätsfreibetrags" beschlossen, um ab 2027 das Arbeiten in der Pension durch einen steuerfreien Zuverdienst von bis zu...
BMF-Info entschärft Grunderwerbsteuer durch EuGH-Rechtsprechung
Auswirkungen des EuGH-Urteils „Nova Iberomoldes“ auf Österreich Der EuGH hatte in seinem Urteil zur Rechtssache „Nova Iberomoldes“ (C-837/24) Anfang Juni 2026 entschieden, dass die Erhebung der portugiesischen Grunderwerbsteuer bei bestimmten...
Chancen durch Outsourcing
Mit dem Begriff "Outsourcing" beschreibt man bereits seit den späten 80er Jahren die Ausgliederung von Aktivitäten des Unternehmens bzw. ganzer Unternehmensbereiche an externe Dienstleister bzw. Partner. Regelmäßig durch Outsourcing erwartete Vorteile sind die...
Neuer Sachbezug ab 2027 für E-Firmenwagen und die Rolle von Arbeitnehmerbeiträgen
Paradigmenwechsel bei der Besteuerung von E-Dienstwagen Über Jahre hinweg galten reine Elektrofahrzeuge als steuerlicher Goldstandard bei Firmenwagenmodellen. Die private Nutzung eines E-Dienstwagens war für Arbeitnehmer vollständig sachbezugsfrei. Mit dem Budgetbegleitgesetz...
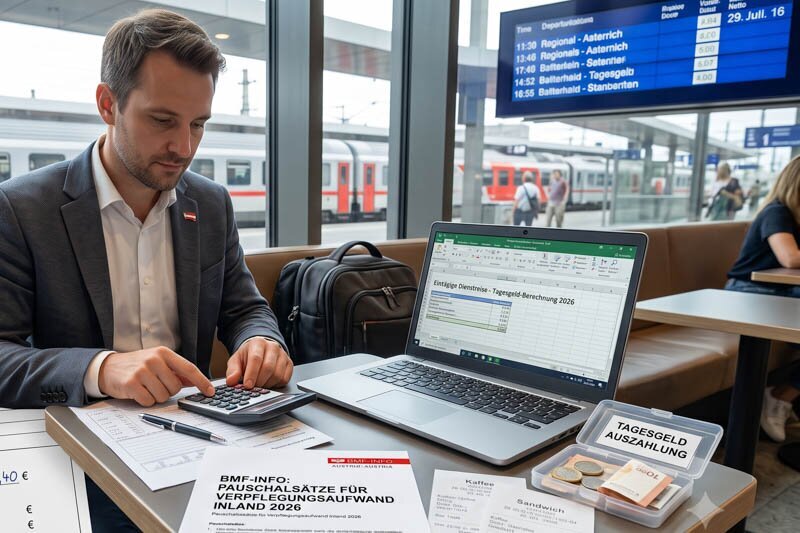
Tagesgelder auch bei eintägiger Reise ohne Nächtigung
Problemstellung und rechtlicher Hintergrund Tagesgelder sollen Verpflegungsmehraufwendungen ausgleichen, welche im Zuge von Dienstreisen (beruflich bedingten Reisen) durch die Unkenntnis über die lokale Gastronomie resultieren – typischerweise stellt sich das Problem in der...
Geplante Verschärfungen durch das Budgetbegleitgesetz 2027-2028
Das Budgetbegleitgesetz 2027-2028 – aktuell als Regierungsvorlage – sieht einige Verschärfungen im Steuer-, Arbeits- und Sozialrecht vor. Ausgewählte Aspekte und "Sparmaßnahmen" werden nachfolgend überblicksmäßig dargestellt. Erhöhter...
Entgelttransparenzrichtlinie stellt hohe Anforderungen an Arbeitgeber
Hintergrund und Kernziele der Richtlinie Die EU-Entgelttransparenzrichtlinie aus Juni 2023 hätte bereits bis 7. Juni 2026 in österreichisches Recht umgesetzt werden müssen. Wenngleich dies in Österreich noch nicht geschehen ist und auch noch kein Begutachtungsentwurf...
Arbeiten in der Pension wird steuerlich vorteilhaft
Längeres Arbeiten - während bzw. anstelle des Ruhestands - soll angesichts des demografischen Wandels der Gesellschaft und damit verbundener Probleme durch diverse Maßnahmen attraktiver werden. Umgesetzt werden soll dies durch finanzielle Anreize für erfahrene...
Highlights des Budgetmaßnahmengesetzes 2026
Das Budgetmaßnahmengesetz 2026 - aktuell in Form der Regierungsvorlage - sieht einige Neuerungen (oftmals Verschärfungen), insbesondere bei der Mitarbeiterprämie, vor. Ausgewählte Aspekte werden nachfolgend überblicksmäßig dargestellt. Steuerfreie...
Mehr Steuertransparenz durch das Krypto-Meldepflichtgesetz
Mit Jahresbeginn ist das Krypto-Meldepflichtgesetz (als Teil des Betrugsbekämpfungsgesetzes 2025) in Kraft getreten. Die Umsetzung von DAC 8 in Österreich sieht einen automatischen Informationsaustausch zwischen Steuerbehörden über Krypto-Assets bzw. über damit...
Depotübertragung kann zur fiktiven Veräußerung führen
Depotentnahmen sowie Depotübertragungen können grundsätzlich zur Steuerpflicht führen, da § 27 Abs. 6 EStG hierfür fiktive Veräußerungstatbestände vorsieht. Es kommt dann zur Realisierung i.S.d. Besteuerung der Kursgewinne und Anpassung der...
Betriebsstättenrisiko durch Homeoffice deutlich gesunken
Die wachsende Mobilität von Arbeitnehmern und nicht zuletzt die stärkere Nutzung des Homeoffice nach der COVID-19 Pandemie hat zum Teil zum Risiko geführt, dass Unternehmen eine Betriebsstätte durch das Arbeiten ihrer Mitarbeiter im Homeoffice begründen können. Das...