- Artikel zum Thema: Steuerpflicht

Aktuelles
Service
Themenschwerpunkte
- Infos für Unternehmer
- » Steuern und SV
- » Buchhaltung
- » Lohnverrechnung
- Infos für Arbeitnehmer
Infocorner

Maßnahmen vor Jahresende 2026 – für Unternehmer
In der gerade wirtschaftlich herausfordernden Zeit sollte der näher rückende Jahreswechsel auch dieses Mal wieder zum Anlass für einen Steuer-Check genommen werden. Denn es finden sich regelmäßig Möglichkeiten, durch gezielte Maßnahmen legal Steuern zu sparen...
Maßnahmen vor Jahresende 2026 – für Arbeitnehmer
Werbungskosten noch vor Jahresende bezahlen Ausgaben, die in unmittelbarem Zusammenhang mit der nichtselbständigen Tätigkeit stehen, müssen noch vor dem 31.12.26 entrichtet werden, damit sie 2026 von der Steuer abgesetzt werden können. Oftmals handelt es sich dabei um...
Maßnahmen vor Jahresende 2026 – für alle Steuerpflichtigen
Sonderausgaben ohne Höchstbetrag und Kirchenbeitrag Folgende Sonderausgaben sind ohne Höchstbetrag unbeschränkt abzugsfähig: Nachkauf von Pensionsversicherungszeiten, Beiträge zur freiwilligen Weiterversicherung in der Pensionsversicherung, bestimmte Renten und...
Aktivitätsfreibetrag und weitere Begünstigungen für "Arbeiten im Alter" im Nationalrat beschlossen
Neuregelungen zur Aktivpension und sozialversicherungsrechtliche Entlastung Ende September wurde im Nationalrat die Einführung eines "Aktivitätsfreibetrags" beschlossen, um ab 2027 das Arbeiten in der Pension durch einen steuerfreien Zuverdienst von bis zu...
VwGH: Außergewöhnliche Belastung bei Sanierung eines Wohngebäudes
Allgemeine Voraussetzungen für eine außergewöhnliche Belastung Eine Kostenbelastung kann steuerlich eine außergewöhnliche Belastung darstellen, wenn sie außergewöhnlich ist, zwangsläufig erwachsen ist und die wirtschaftliche Leistungsfähigkeit...
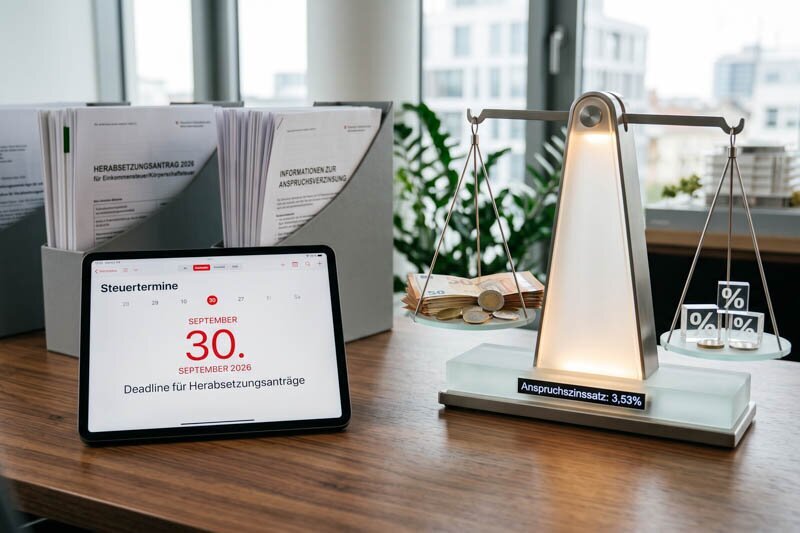
Steuertermine für Herabsetzungsanträge und Anspruchsverzinsung
Wichtiger Hinweis: Dieser Beitrag wurde aktualisiert. Aufgrund der Erhöhung des Basiszinssatzes durch die OeNB zum 16. September 2026 von 1,53 % auf 2,03 % hat sich auch der maßgebliche Anspruchszinssatz von 3,53 % auf 4,03 % erhöht. Frist für Herabsetzungsanträge zum...
BMF-Info entschärft Grunderwerbsteuer durch EuGH-Rechtsprechung
Auswirkungen des EuGH-Urteils „Nova Iberomoldes“ auf Österreich Der EuGH hatte in seinem Urteil zur Rechtssache „Nova Iberomoldes“ (C-837/24) Anfang Juni 2026 entschieden, dass die Erhebung der portugiesischen Grunderwerbsteuer bei bestimmten...
VwGH zum Sachbezug bei Nutzungsmöglichkeit zweier PKWs
Ausgangslage: Zwei Firmen-PKWs mit Wechselkennzeichen ohne Fahrtenbuch Der VwGH (GZ Ra 2025/13/0045 vom 13.5.2026) hatte sich mit einem Fall auseinanderzusetzen, in dem einem Gesellschafter-Geschäftsführer zwei PKWs mittels Wechselkennzeichen zur Privatnutzung zur Verfügung...
Neuer Sachbezug ab 2027 für E-Firmenwagen und die Rolle von Arbeitnehmerbeiträgen
Paradigmenwechsel bei der Besteuerung von E-Dienstwagen Über Jahre hinweg galten reine Elektrofahrzeuge als steuerlicher Goldstandard bei Firmenwagenmodellen. Die private Nutzung eines E-Dienstwagens war für Arbeitnehmer vollständig sachbezugsfrei. Mit dem Budgetbegleitgesetz...
Kurz-Info: Budgetbegleitgesetz 2027-2028 im Nationalrat beschlossen
Anfang Juli 2026 ist das Budgetbegleitgesetz 2027-2028 im Nationalrat beschlossen worden. Verglichen mit der Regierungsvorlage ( siehe dazu Beitrag aus dem Juli 2026 ) ist es dabei vereinzelt noch zu wichtigen Änderungen gekommen. Kein Progressionsvorbehalt bei der Erhöhung der...
Hauptwohnsitzbefreiung – Verfügungsgewalt muss laut BFG in zeitlichem Zusammenhang mit dem Kaufvertrag stehen
Gesetzliche Grundlagen der Hauptwohnsitzbefreiung Eine Ausnahme von der bei privaten Grundstücksveräußerungen regelmäßig anfallenden Immobilienertragsteuer (ImmoESt) liegt dann vor, wenn die Voraussetzungen für die Hauptwohnsitzbefreiung erfüllt sind....
Tagesgelder auch bei eintägiger Reise ohne Nächtigung
Problemstellung und rechtlicher Hintergrund Tagesgelder sollen Verpflegungsmehraufwendungen ausgleichen, welche im Zuge von Dienstreisen (beruflich bedingten Reisen) durch die Unkenntnis über die lokale Gastronomie resultieren – typischerweise stellt sich das Problem in der...
Geplante Verschärfungen durch das Budgetbegleitgesetz 2027-2028
Das Budgetbegleitgesetz 2027-2028 – aktuell als Regierungsvorlage – sieht einige Verschärfungen im Steuer-, Arbeits- und Sozialrecht vor. Ausgewählte Aspekte und "Sparmaßnahmen" werden nachfolgend überblicksmäßig dargestellt. Erhöhter...
Abschreibungsbeginn eines Altgebäudes bei geplanter Generalsanierung und anschließender Vermietung
Ausgangssachverhalt und strittige Rechtsfrage Mit Erkenntnis vom 2.3.2026 (GZ Ra 2024/15/0085) präzisiert der VwGH seine Rechtsprechung zum Beginn der Gebäudeabschreibung im Bereich der Einkünfte aus Vermietung und Verpachtung. Der Steuerpflichtige erwarb im Jahr 2016 ein stark...
Arbeiten in der Pension wird steuerlich vorteilhaft
Längeres Arbeiten - während bzw. anstelle des Ruhestands - soll angesichts des demografischen Wandels der Gesellschaft und damit verbundener Probleme durch diverse Maßnahmen attraktiver werden. Umgesetzt werden soll dies durch finanzielle Anreize für erfahrene...