- Klienten-Info

Aktuelles
Service
Themenschwerpunkte
- Infos für Unternehmer
- » Steuern und SV
- » Buchhaltung
- » Lohnverrechnung
- Infos für Arbeitnehmer
Infocorner

Aktivitätsfreibetrag und weitere Begünstigungen für "Arbeiten im Alter" im Nationalrat beschlossen
Neuregelungen zur Aktivpension und sozialversicherungsrechtliche Entlastung Ende September wurde im Nationalrat die Einführung eines "Aktivitätsfreibetrags" beschlossen, um ab 2027 das Arbeiten in der Pension durch einen steuerfreien Zuverdienst von bis zu...
VwGH: Außergewöhnliche Belastung bei Sanierung eines Wohngebäudes
Allgemeine Voraussetzungen für eine außergewöhnliche Belastung Eine Kostenbelastung kann steuerlich eine außergewöhnliche Belastung darstellen, wenn sie außergewöhnlich ist, zwangsläufig erwachsen ist und die wirtschaftliche Leistungsfähigkeit...
Umsatzsteuerrisiko bei Abrechnung von Mieten durch Hausverwaltungen
Mietvorschreibung durch Hausverwaltungen und umsatzsteuerliche Risiken In der Praxis werden Mietentgelte häufig nicht unmittelbar vom Vermieter, sondern durch eine Hausverwaltung vorgeschrieben und eingehoben. Umsatzsteuerlich birgt diese Vorgehensweise jedoch Risiken. Fehler bei der...
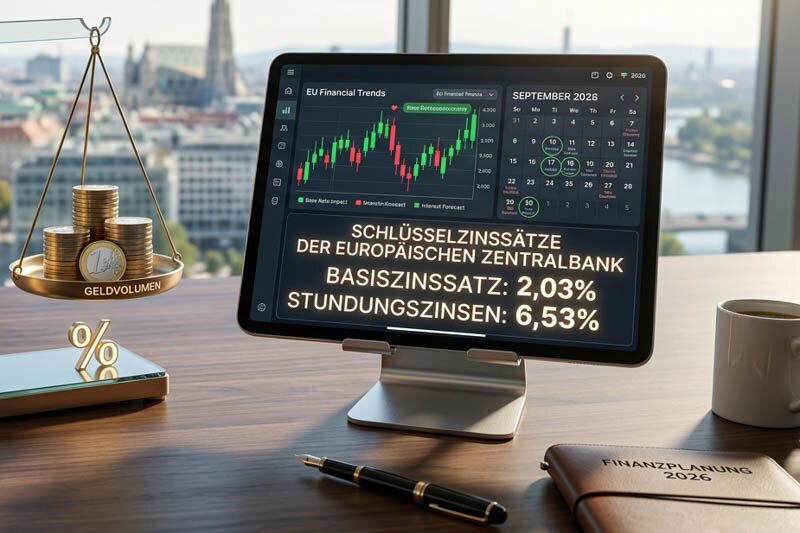
Höhere Zinsen durch EZB-Leitzinsanpassung
Anhebung des Basiszinssatzes durch EZB-Leitzinsentscheidung Der Basiszinssatz dient bekanntermaßen als mehrfacher Referenzzinssatz. Durch die jüngste Erhöhung des Leitzinssatzes durch die EZB um 0,25 Prozentpunkte wurde im September 2026 auch der Basiszinssatz von 1,53 %...
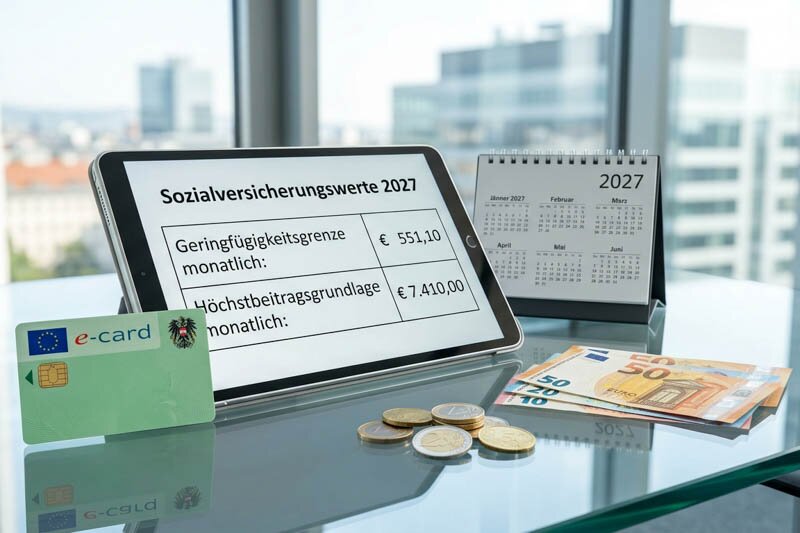
Sozialversicherungswerte 2027
Aufwertungszahl und voraussichtliche Beitragsgrundlagen für 2027 Unter Berücksichtigung der Aufwertungszahl von 1,046 betragen die Sozialversicherungswerte für 2027 voraussichtlich (in €): table.bodytext, table.bodytext th, table.bodytext td { border: 1px solid...
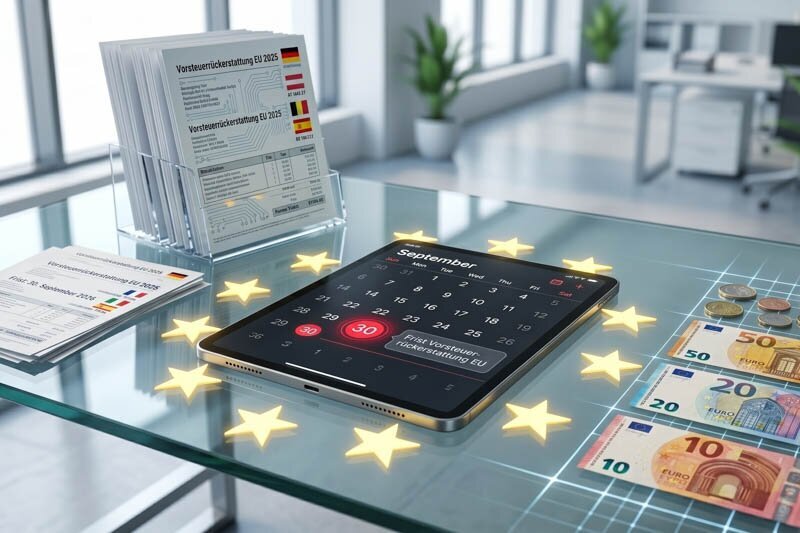
Frist für Vorsteuerrückerstattung aus EU-Mitgliedstaaten für das Jahr 2025
Frist und Antragseinreichung Am 30. September 2026 endet die Frist für österreichische Unternehmer, die Vorsteuern des Jahres 2025 in den EU-Mitgliedstaaten zurückholen wollen. Dabei handelt es sich um eine sogenannte Fallfrist – Anträge, die nicht oder nicht...
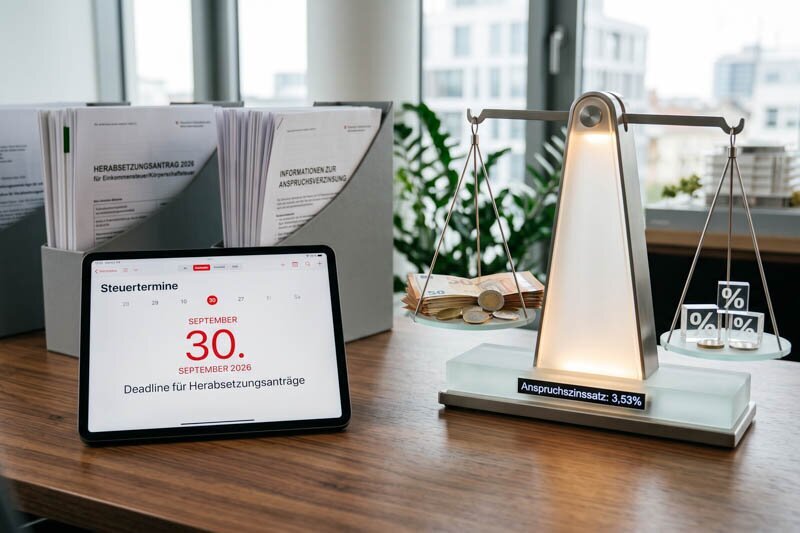
Steuertermine für Herabsetzungsanträge und Anspruchsverzinsung
Wichtiger Hinweis: Dieser Beitrag wurde aktualisiert. Aufgrund der Erhöhung des Basiszinssatzes durch die OeNB zum 16. September 2026 von 1,53 % auf 2,03 % hat sich auch der maßgebliche Anspruchszinssatz von 3,53 % auf 4,03 % erhöht. Frist für Herabsetzungsanträge zum...
Elektronische Offenlegung des Jahresabschlusses per 30.9.2026
Fristen und Kreis der betroffenen Unternehmen Etwa 200.000 betroffene Unternehmen müssen in Österreich ihren Jahresabschluss bis spätestens neun Monate nach dem Bilanzstichtag offenlegen. Für die große Masse der Kapitalgesellschaften, bei denen der Bilanzstichtag...
BMF-Info entschärft Grunderwerbsteuer durch EuGH-Rechtsprechung
Auswirkungen des EuGH-Urteils „Nova Iberomoldes“ auf Österreich Der EuGH hatte in seinem Urteil zur Rechtssache „Nova Iberomoldes“ (C-837/24) Anfang Juni 2026 entschieden, dass die Erhebung der portugiesischen Grunderwerbsteuer bei bestimmten...
VwGH zum Sachbezug bei Nutzungsmöglichkeit zweier PKWs
Ausgangslage: Zwei Firmen-PKWs mit Wechselkennzeichen ohne Fahrtenbuch Der VwGH (GZ Ra 2025/13/0045 vom 13.5.2026) hatte sich mit einem Fall auseinanderzusetzen, in dem einem Gesellschafter-Geschäftsführer zwei PKWs mittels Wechselkennzeichen zur Privatnutzung zur Verfügung...
Neuer Sachbezug ab 2027 für E-Firmenwagen und die Rolle von Arbeitnehmerbeiträgen
Paradigmenwechsel bei der Besteuerung von E-Dienstwagen Über Jahre hinweg galten reine Elektrofahrzeuge als steuerlicher Goldstandard bei Firmenwagenmodellen. Die private Nutzung eines E-Dienstwagens war für Arbeitnehmer vollständig sachbezugsfrei. Mit dem Budgetbegleitgesetz...
Kurz-Info: Budgetbegleitgesetz 2027-2028 im Nationalrat beschlossen
Anfang Juli 2026 ist das Budgetbegleitgesetz 2027-2028 im Nationalrat beschlossen worden. Verglichen mit der Regierungsvorlage ( siehe dazu Beitrag aus dem Juli 2026 ) ist es dabei vereinzelt noch zu wichtigen Änderungen gekommen. Kein Progressionsvorbehalt bei der Erhöhung der...
Hauptwohnsitzbefreiung – Verfügungsgewalt muss laut BFG in zeitlichem Zusammenhang mit dem Kaufvertrag stehen
Gesetzliche Grundlagen der Hauptwohnsitzbefreiung Eine Ausnahme von der bei privaten Grundstücksveräußerungen regelmäßig anfallenden Immobilienertragsteuer (ImmoESt) liegt dann vor, wenn die Voraussetzungen für die Hauptwohnsitzbefreiung erfüllt sind....
Tagesgelder auch bei eintägiger Reise ohne Nächtigung
Problemstellung und rechtlicher Hintergrund Tagesgelder sollen Verpflegungsmehraufwendungen ausgleichen, welche im Zuge von Dienstreisen (beruflich bedingten Reisen) durch die Unkenntnis über die lokale Gastronomie resultieren – typischerweise stellt sich das Problem in der...
Anspruch auf Familienbeihilfe bei geschiedenen Eltern
Einleitung und Kernaussage der Entscheidung Das Bundesfinanzgericht (GZ RV/7103366/2025 vom 10.02.2026) hatte sich mit der Frage auseinanderzusetzen, welchem Elternteil nach einer Scheidung die Familienbeihilfe zusteht, wenn sich das Kind tatsächlich überwiegend im Haushalt eines...